
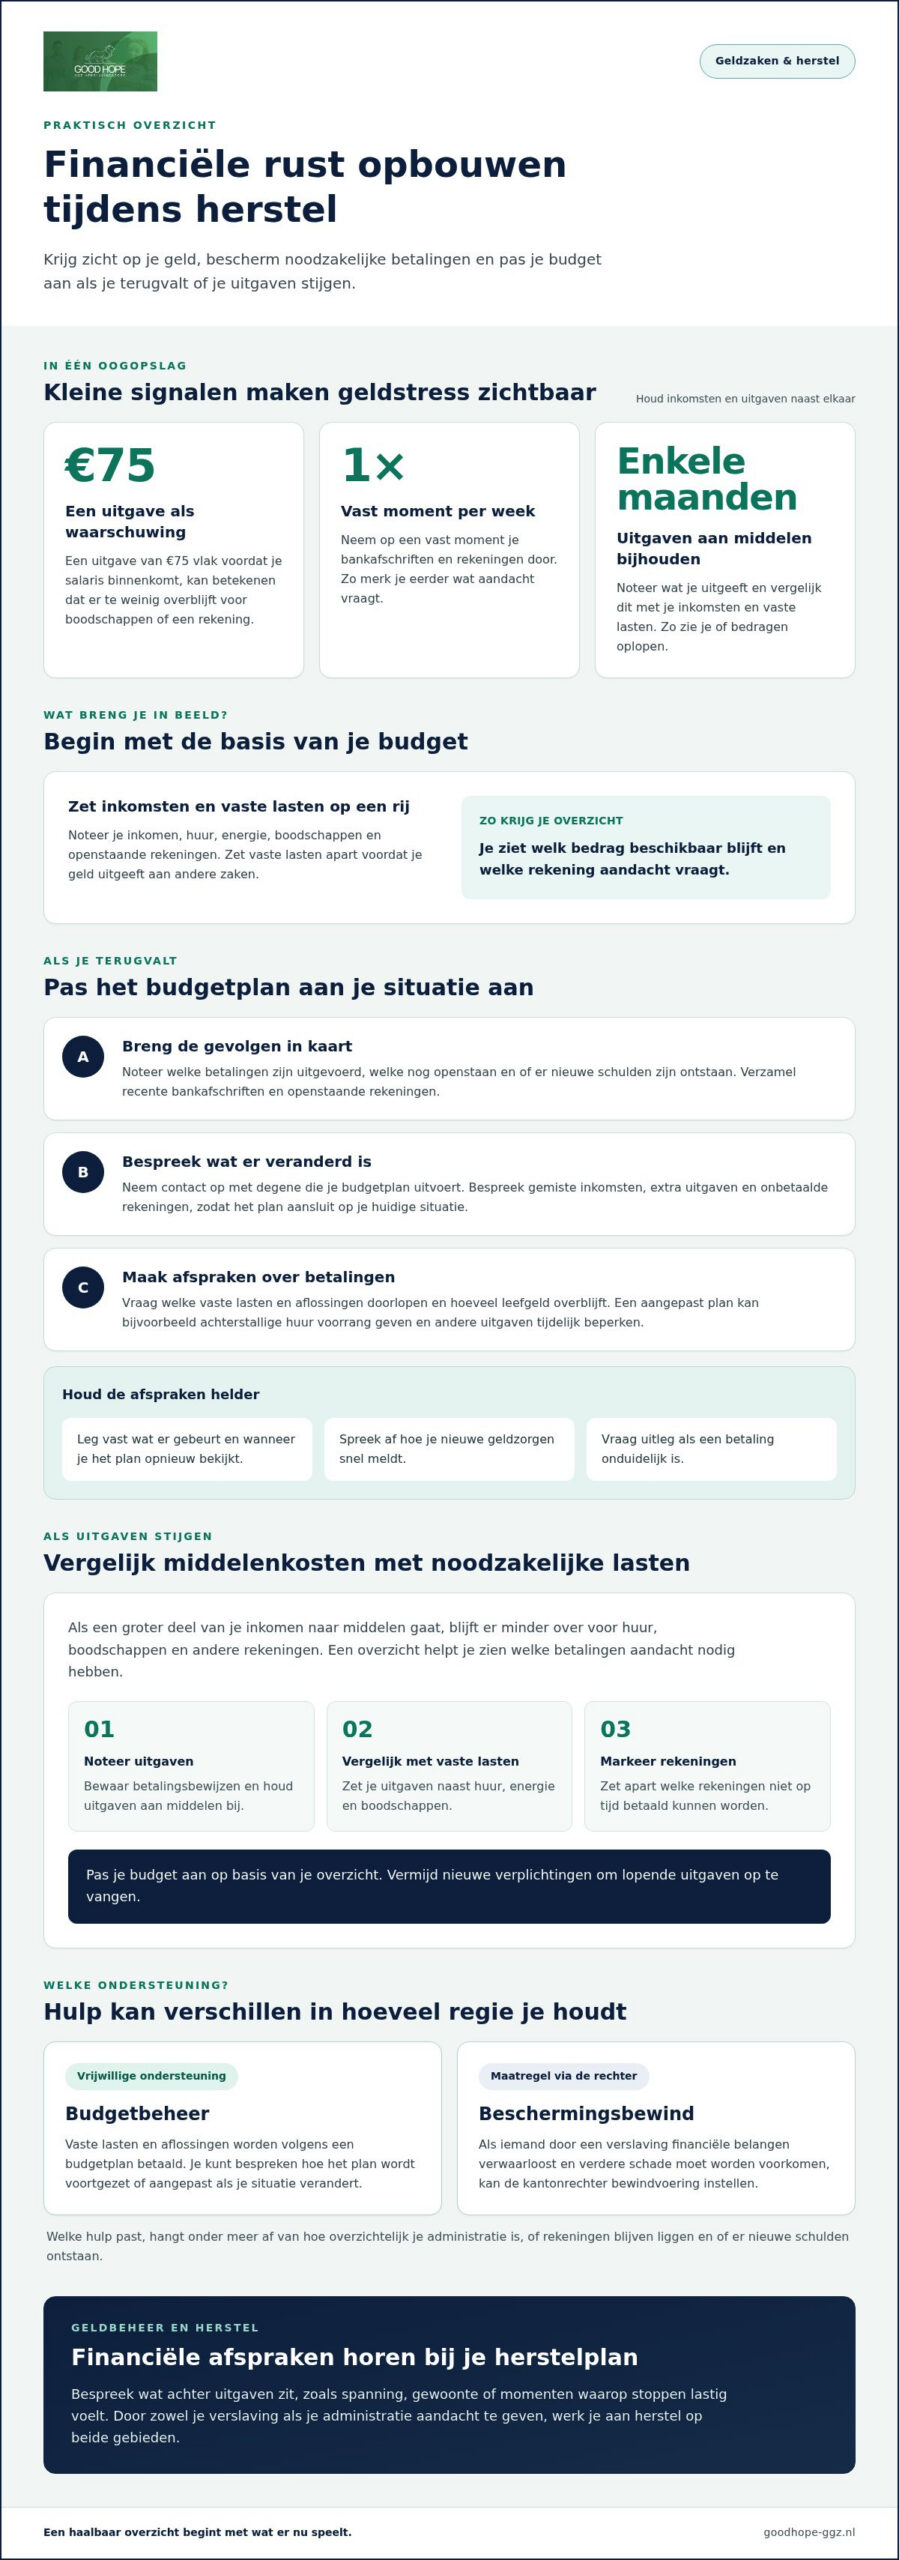
Bewindvoering is niet de enige manier om grip op je geld te krijgen. Financiën op orde krijgen na verslaving kan beginnen met vrijwillige hulp, zoals budgetbeheer, waarbij vaste lasten en aflossingen volgens een budgetplan worden betaald. Als iemand door een verslaving financiële belangen verwaarloost en bewindvoering nodig is om verdere schade te voorkomen, kan de kantonrechter die maatregel instellen.
Misschien wil je vooral zelf de regie houden. Dat is begrijpelijk: hulp bij geldproblemen hoeft niet te betekenen dat je alle zeggenschap verliest. Welke ondersteuning past, hangt onder meer af van hoe overzichtelijk je administratie is, of rekeningen blijven liggen en of er nieuwe schulden ontstaan.
In dit artikel lees je welke hulp bij schulden mogelijk is, wat het verschil is tussen budgetbeheer, budgetcoaching en beschermingsbewind en hoe je stap voor stap meer financiële rust opbouwt. Ook lees je hoe budgetbeheer herstel kan ondersteunen en wat je kunt doen als je terugvalt of je kosten stijgen. Zo krijg je zicht op een haalbare volgende stap, zonder alles tegelijk te hoeven oplossen.
Belangrijkste punten
- Breng eerst je inkomsten, vaste lasten en openstaande rekeningen in kaart. Zo zie je welke stap voor meer financiële rust het meest nodig is.
- Na een terugval kun je samen bekijken hoe je het budgetbeheer voortzet en voorkomt dat achterstanden verder oplopen.
- Als de kosten van middelen stijgen, helpt het om je uitgaven opnieuw te ordenen en tijdig ondersteuning bij geldproblemen te zoeken.
- Ontdek welk verschil er is tussen budgetbeheer, budgetcoaching en beschermingsbewind, zodat je gerichter kunt bepalen welke hulp bij jouw situatie past.
Financiële rust als ondersteuning bij herstel
Voorkom nieuwe schulden door vaste lasten eerst in je budget op te nemen en je uitgaven bij te houden. Spreek met iemand die je vertrouwt af hoe je signalen van geldstress bespreekt, zonder de zeggenschap over je betalingen uit handen te geven.
Inkomsten en uitgaven beheren
Begin met een overzicht van je inkomen, huur, energie, boodschappen en openstaande rekeningen. Zet vaste lasten apart voordat je geld uitgeeft aan andere zaken. Zo zie je welk bedrag beschikbaar blijft en welke rekening aandacht vraagt. Een uitgave van €75 vlak voordat je salaris binnenkomt, kan bijvoorbeeld betekenen dat er te weinig overblijft voor boodschappen of een rekening.
Financiële verantwoordelijkheid herstellen
Herstel van financiële verantwoordelijkheid begint met kleine, haalbare afspraken. Kies bijvoorbeeld één vast moment per week om je bankafschriften en rekeningen door te nemen. Als je geld hebt geleend van familie of vrienden, noteer dan wat je hebt afgesproken en bespreek wijzigingen open. Bij een schuldregeling is het ook nodig de verslaving aan te pakken. Lees meer over hulp bij verslaving als je wilt begrijpen welke ondersteuning bij herstel kan passen.
Nieuwe schulden en gokschade voorkomen
Maak een plan voor momenten waarop je extra geld wilt uitgeven of wilt gokken. Bespreek met een vertrouwd persoon welke signalen belangrijk zijn, zoals geld opnemen om verlies terug te winnen of rekeningen uitstellen. Houd je uitgaven bij, zodat je eerder merkt wanneer je budget niet meer klopt. Als schulden oplopen of schuldeisers niet meewerken, kan professionele hulp uitkomst bieden.
Terugval tijdens financieel herstel voorkomen
Een terugval vraagt om een praktische reactie, niet om het opgeven van je financiële plan. Breng eerst in kaart welke betalingen zijn gemist en welke inkomsten nog beschikbaar zijn. Bespreek daarna met je steunpersoon hoe je vaste lasten beschermt en welke uitgaven je tijdelijk kunt aanpassen. Geldstress kan machteloos maken en de neiging tot ontsnapping versterken. Door zowel je verslaving als je administratie aandacht te geven, werk je aan herstel op beide gebieden.
Budgetbeheer voortzetten na een terugval
Een terugval hoeft niet te betekenen dat budgetbeheer stopt. Neem contact op met degene die je budgetplan uitvoert en bespreek wat er veranderd is, zoals gemiste inkomsten, extra uitgaven of onbetaalde rekeningen. Zo kan het plan aansluiten op je huidige situatie en blijven noodzakelijke lasten in beeld.
Breng samen de gevolgen in kaart. Noteer welke betalingen zijn uitgevoerd, welke nog openstaan en of er nieuwe schulden zijn ontstaan. Is er geld uitgegeven aan alcohol of andere middelen? Benoem dat concreet, zodat je ziet hoeveel ruimte er overblijft voor huur, energie en boodschappen. Een eerlijk overzicht helpt om gerichte aanpassingen te maken.
Vraag bij het bespreken van je budgetplan welke betalingen eraan komen. Welke vaste lasten worden betaald, welke aflossingen lopen door en hoeveel leefgeld blijft er over? Een aangepast plan kan bijvoorbeeld achterstallige huur voorrang geven en andere uitgaven tijdelijk beperken. Leg afspraken vast, zodat je weet wat er gebeurt en wanneer je het plan opnieuw bekijkt.
- Verzamel recente bankafschriften en openstaande rekeningen.
- Bespreek onverwachte uitgaven en wijzigingen in inkomen.
- Spreek af hoe je nieuwe geldzorgen snel meldt.
Blijf betrokken bij je financiële beslissingen. Vraag uitleg als een betaling onduidelijk is en bespreek veranderingen voordat achterstanden verder oplopen. Budgetbeheer kan helpen met het betalen van vaste lasten en eventuele aflossingen, en met het voorkomen van nieuwe schulden. Ook behandeling van je verslaving is belangrijk, omdat schuldenafspraken anders onder druk kunnen komen te staan.
Gebruik een terugval ook als aanleiding om steun rond herstel opnieuw te bespreken. Je kunt lezen over ondersteuning bij verslaving en nagaan welke behandelvorm past bij jouw hulpvraag. Koppel financiële afspraken aan praktische herstelstappen, zoals een vast moment om je budget te bespreken. Zo blijft geldbeheer onderdeel van je herstelplan, ook wanneer je opnieuw tegen problemen aanloopt.
Financiële problemen door hogere kosten van middelen
Hogere uitgaven aan middelen kunnen je financiële situatie onder druk zetten. Ook een prijsstijging van sigaretten kan problemen veroorzaken, zonder dat iemand daardoor meteen stopt. Als een groter deel van je inkomen naar middelen gaat, blijft er minder over voor huur, boodschappen en andere rekeningen.
Breng eerst je uitgaven aan middelen in kaart. Noteer gedurende enkele maanden wat je uitgeeft en vergelijk dat met je inkomsten en vaste lasten. Zo zie je bijvoorbeeld of je vaker aankopen doet of bedragen oplopen. Zet openstaande rekeningen en eventuele leningen op een aparte lijst. Dat overzicht maakt duidelijk welke betalingen direct aandacht nodig hebben.
Pas je budget aan op basis van de cijfers die je hebt bijgehouden. Zet je inkomen en vaste lasten naast elkaar en kijk welk bedrag overblijft. Als hogere uitgaven ertoe leiden dat een rekening onbetaald blijft, verwerk dat dan in je plan. Vermijd nieuwe verplichtingen om lopende uitgaven op te vangen. Zo kun je reageren voordat de financiële problemen groter worden.
- Bewaar betalingsbewijzen en noteer uitgaven aan middelen.
- Vergelijk je uitgaven met huur, energie en boodschappen.
- Markeer rekeningen die niet op tijd betaald kunnen worden.
Een overzicht alleen verandert je gebruik niet. Bespreek ook wat er achter de uitgaven zit, zoals spanning, gewoonte of momenten waarop stoppen lastig voelt. Die informatie helpt je om afspraken over geld te verbinden aan stappen in je herstel. Merk je bijvoorbeeld dat een bepaalde situatie tot extra aankopen leidt, bespreek dan vooraf hoe je die uitgave en de bijbehorende rekening opvangt.
Stijgende prijzen kunnen extra druk geven, maar financiële problemen kunnen ook ontstaan wanneer iemand grote bedragen uitgeeft aan middelen of verslavend gedrag. Kijk daarom niet alleen naar de prijs per aankoop. Let ook op hoe vaak je uitgeeft, welke lasten daardoor in gevaar komen en welke steun je helpt om zowel je financiële situatie als je herstel aan te pakken.
Wat is het verschil tussen budgetbeheer, budgetcoaching en beschermingsbewind?
Deze vormen van hulp verschillen vooral in wie de betalingen uitvoert en hoeveel regie jij houdt. Bij budgetbeheer beheert iemand je geld volgens een budgetplan dat samen met jou is opgesteld. Budgetcoaching richt zich op vaardigheden: je leert inkomsten, rekeningen en uitgaven zelf te organiseren. Beschermingsbewind is een formele maatregel voor situaties waarin je je geldzaken niet goed zelfstandig kunt regelen.
Bij budgetbeheer bespreek je eerst je inkomen, vaste lasten en aflossingen. Daarna wordt een plan opgesteld dat bij je situatie past. De beheerder voert de financiële handelingen volgens die afspraken uit. Controleer of het plan duidelijk aangeeft welke rekeningen worden betaald en welk bedrag overblijft voor dagelijkse uitgaven. Bespreek veranderingen in inkomen of lasten op tijd.
Met budgetcoaching oefen je zelf met overzicht en planning. Een coach kan bijvoorbeeld samen met je een weekbudget maken of je rekeningen ordenen. Jij blijft verantwoordelijk voor de betalingen en leert waar je op moet letten. Deze aanpak past mogelijk als je je geldzaken zelf wilt regelen, maar structuur of praktische begeleiding nodig hebt.
Volgens Rechtspraak is beschermingsbewind hulp voor mensen van 18 jaar of ouder die niet goed voor hun eigen geld en bezit kunnen zorgen. Een bewindvoerder beheert inkomen en vermogen en zorgt voor betaling van vaste lasten. Je blijft handelingsbekwaam, maar kunt niet zelfstandig over bankrekeningen beschikken, contracten afsluiten of grote financiële beslissingen nemen. Rechtspraak vermeldt dat de bewindvoerder jaarlijks verantwoording aflegt aan de kantonrechter.
- Kies budgetbeheer als betalingen volgens een gezamenlijk plan moeten lopen.
- Kies budgetcoaching als je financiële vaardigheden wilt oefenen en zelf wilt betalen.
- Beschermingsbewind past bij noodzakelijke bescherming van geld en bezit.
Vergelijk niet alleen de naam van de hulp, maar ook de dagelijkse afspraken. Bedenk of je vooral hulp nodig hebt bij overzicht, het uitvoeren van betalingen of de bescherming van je financiële belangen. Zo kun je gerichter bespreken welke vorm aansluit bij je herstel en zelfstandigheid.
Good Hope GGZ: Ambulante dagbehandeling
Good Hope GGZ biedt ambulante dagbehandeling voor wie aan verslavingsherstel wil werken en thuis wil blijven wonen. In individuele therapie en groepstherapie kun je werken aan herstel en bespreken welke situaties gebruik of geldstress lastiger maken. Financiële hulp vervangt geen behandeling, maar meer grip op je uitgaven kan herstel wel ondersteunen. Bespreek daarom ook praktische zorgen die veel spanning geven, zoals openstaande rekeningen of uitgaven die je moeilijk beheerst. Zo wordt duidelijker welke ondersteuning bij je herstel past. Wil je bespreken welke behandelstap aansluit bij jouw situatie? Neem dan contact op met Good Hope GGZ.
Zet een haalbare volgende stap
Je hoeft niet eerst al je geldzorgen op te lossen voordat je aandacht aan herstel geeft. Kies één concrete stap die vandaag haalbaar voelt, zoals een behandelvraag opschrijven of bespreken wat je tegenhoudt. Zo maak je ruimte voor hulp die past bij jouw situatie en tempo.
Financiën op orde krijgen na verslaving vraagt aandacht voor zowel geld als herstel. Als je behandeling zoekt, kun je bij Good Hope GGZ terecht voor individuele therapie of ambulante dagbehandeling. Een gesprek helpt je verkennen welke ondersteuning bij je hulpvraag past.
Neem contact op met Good Hope GGZ wanneer je wilt bespreken wat een passende volgende stap kan zijn. Je mag rustig beginnen, één keuze tegelijk. Er is ruimte om opnieuw verder te bouwen.
Veelgestelde vragen
Wanneer wordt bewindvoering ingezet bij verslaving?
Beschermingsbewind kan aan de orde komen als je door verslaving je financiële belangen niet goed kunt behartigen en bescherming nodig hebt. Een verzoek kan worden ingediend door familie, zorgverleners, schuldhulpverlening of soms de gemeente. Noteer concrete zorgen, zoals gemiste afspraken over geldzaken, zodat duidelijk is waarom hulp nodig lijkt. De kantonrechter beoordeelt het verzoek.
Wat gebeurt er met mijn uitkering of salaris als ik onder bewindvoering kom?
Vraag bij de start om uitleg over hoe je inkomen wordt verwerkt. Laat uitleggen wanneer bedragen binnenkomen, welke overboekingen volgen en hoe je vragen over betalingen stelt. Verandert je inkomen, bijvoorbeeld door ander werk of een aangepaste uitkering, meld dat dan snel aan de bewindvoerder. Zo kunnen afspraken worden herzien voordat er onduidelijkheid ontstaat.
Wat houdt budgetbeheer in?
Bespreek vóór de start precies welke geldzaken onder de afspraken vallen. Gaat het alleen om vaste betalingen, of ook om post openen en betalingsherinneringen ordenen? Maak duidelijk hoe je inzage krijgt en bij wie je terechtkunt als een betaling niet klopt. Zo weet je wat je zelf blijft doen en welke taken de beheerder uitvoert.
Wat kun je doen?
Als een schuldeiser contact opneemt, bewaar de brief en noteer wanneer je die hebt ontvangen. Begrijp je het bedrag niet, vraag dan schriftelijk om een specificatie voordat je een betalingsafspraak maakt. Bij oplopende schulden kun je professionele schuldhulp inschakelen. Je kunt ook bij je gemeente informatie vragen over hulp bij geldproblemen.
Welke eerste stappen helpen om financiën op orde te krijgen na een verslaving?
Kies een moment waarop je voldoende rust hebt en vraag iemand die je vertrouwt om erbij te zijn. Spreek vooraf af welke hulp die persoon biedt, bijvoorbeeld post sorteren terwijl jij de keuzes maakt. Begin met één haalbare taak en rond die af voordat je verdergaat. Zo wordt het makkelijker hulp te aanvaarden zonder je regie kwijt te raken.
Hoe maak je een overzicht van inkomsten, uitgaven, schulden en betalingsachterstanden?
Controleer bedragen aan de hand van brieven en banktransacties. Geef bij elke post aan of het om een nieuwe rekening, een achterstand of een betwiste afschrijving gaat. Noteer ook wanneer je contact hebt gehad en welke vervolgstap is afgesproken. Zo voorkom je dat dezelfde post dubbel wordt opgenomen en kun je onduidelijke bedragen gericht navragen.